Счёт за рубежом закроют? Как держать два независимых доступа к деньгам
Счёт в другой стране открыт, карта работает. Но мысль, что однажды его закроют или перевод не пройдёт, никуда не уходит. Я считаю так: закрыть могут любой счёт, поэтому проверьте другое. Чем семья заплатит в этот день? Вторая карта кажется ответом, пока не выясняется, что она зависит от того же, что и первая.
Коротко
- Вторая карта ещё не независимый доступ к деньгам, если она ломается от той же причины, что и первая.
- Проверьте четыре общих слабых места, из-за которых два пути на деле один: банк и страна, телефон, человек, свет и связь.
- Третий путь у меня не банковский: резерв наличных всегда вне банка.
Когда два доступа к деньгам действительно независимы?
Две карты, которые ломаются от одной причины, остаются одним путём. Например: карты двух разных банков, обе оформлены на одного человека, коды обоих банков приходят на один номер, а сим-карта осталась в другой стране. Банков два, путь один. Он держится до первого сбоя с телефоном.
Проверьте свои пути на четыре совпадения:
- Банк и страна. Вторая карта того же банка или банка той же страны закрывается вместе с первой.
- Телефон. Коды подтверждения обоих банков приходят на один номер, а номер остался в другой стране.
- Человек. Обе карты у одного из супругов. Его нет рядом, и второй заплатить не может.
- Свет и связь. При сбое света и связи не работают банкоматы и оплата картой (BBK, Германия, 11/2025, с. 5).
Вторая карта выручает при сбое. При запрете органа она уже не поможет: его снимает тот, кто наложил, или суд.
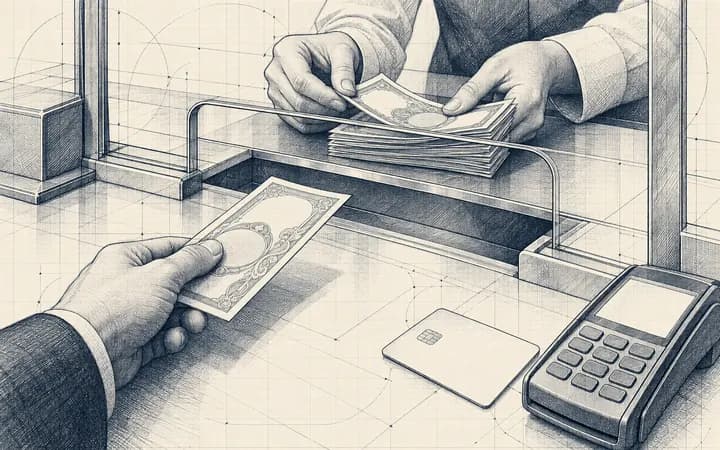
Поэтому третий путь у меня не банковский. Моя позиция: не держать деньги на счёте, всё переводить в наличные и ликвидные материальные ценности. Резерв наличных всегда вне банка. Счёт для меня путь для платежей, а не место хранения.
От чего зависит ответ для вашей семьи
- Где доход и где траты. От того, где вы получаете и тратите деньги, зависит, какие пути вам нужны: получать, тратить или переводить родным.
- Гражданство и документы. От них зависит, где вам вообще откроют второй счёт. Удалённо это удаётся всё реже.
- Сколько взрослых в семье. Один человек с двумя картами — это всё равно один путь к деньгам. Супругу нужен свой доступ: своя карта к счёту или доверенность, по правилам банка и страны.
- Сколько дней без банка. Чтобы посчитать минимум наличных, умножьте траты семьи в день на число дней без банка.
- Страна жизни. Какие там правила переводов, обмена валюты и вывоза наличных.
Почему вторая карта в том же банке не спасёт?
Многие открывают вторую карту там же, где первую: в том же банке, на того же человека, с кодами на тот же номер. На бумаге путей два, на деле один. Проверьте одним вопросом: что сломает оба пути сразу? Если ответ есть, второй путь пока не независимый.
Что сделать сегодня?
Сравните два своих пути по четырём пунктам: банк и страна, на кого оформлен, на какой номер приходят коды, работает ли он без связи. Каждое совпадение и есть ваше общее слабое место. Одно уберите в этом месяце. Начните с тех, для которых новый банк не нужен. Коды второго банка переведите на другой номер. Супругу оформите свой доступ: карту к счёту или доверенность, по правилам банка и страны. Третий путь: посчитайте, сколько дней семья проживёт на наличных вне банка.
Разберём вашу ситуацию
На разборе я пройду с вами по всем путям к деньгам семьи и найду точки, где они сходятся: банк, страна, телефон, человек. Посчитаем, на сколько дней хватит наличных вне банка, и решим, какой второй путь нужен именно вам и кто из вас им распоряжается. Мы говорим 60 минут онлайн, итоги вы получаете письменно. Начинаем с бесплатного знакомства на 15 минут. Запишитесь на личный разбор. Если перевод уже отклонён: «Банк отклонил перевод: три причины».
Задайте вопрос — отвечу в следующем гайде
Что осталось непонятным или чего не хватило в этом гайде? Напишите мне. Частые вопросы читателей я разбираю в новых гайдах.
Задать вопросГайд — общая информация для порядка в финансах семьи, не индивидуальная инвестиционная рекомендация.